Entrada en vigor
A partir del 1 de enero de 2023 se despliega progresivamente (durante 3 años) un sistema de quince tramos que determina las bases de cotización y las cuotas en función de los rendimientos netos del autónomo, como transición al modelo definitivo de cotizaciones por ingresos reales que se producirá a más tardar en nueve años.
Cuota
Las cuotas mínimas mensuales a la Seguridad Social irán de 230 a 500 euros al mes en 2023, y de 200 a 590 euros al mes en 2025, siempre en función de los rendimientos netos.
Tramos
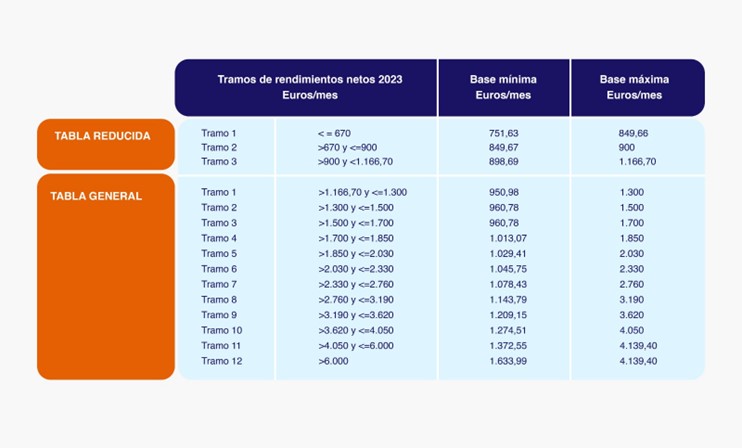
Los 15 tramos que entran en vigor el año 2023 son los siguientes:
Cambios de tramo
Los autónomos podrán cambiar su cuota en función de su previsión de ingresos netos (descontando los costes para desarrollar su actividad) hasta seis veces al año.
Cálculo de rendimientos
Los rendimientos netos se calcularán deduciendo de los ingresos todos los gastos producidos en ejercicio de la actividad y necesarios para la obtención de ingresos del autónomo. Sobre esa cantidad, se aplica adicionalmente una deducción por gastos genéricos del 7% (3% para los autónomos societarios).
Acción protectora
La reforma incluye una importante mejora en el esquema de protección por cese de actividad de los trabajadores por cuenta propia.
Bajos ingresos
Los autónomos con menores ingresos experimentarán una reducción de su cuota de más del 30% respecto a la actual. Los trabajadores autónomos con rendimientos por debajo del SMI, entre los que abundan jóvenes y mujeres, pagarán cuotas entre 200 y 260 euros al mes en 2025.
Cuotas bonificadas
Se fija una cuota bonificada para los nuevos autónomos, a partir de 2023, de 80 euros durante doce meses, extensible a otros doce meses adicionales cuando los ingresos netos siguen siendo bajos.
Adjuntamos enlaces a la web de la seguridad social para realizar la simulación de cuotas y el tríptico publicado con toda la información:
Autònoms (seg-social.gob.es)
Simulador de quota d’autònom (seg-social.gob.es)
Tríptic RETA (seg-social.es)